2012年8月中国混合饲料分省市产量数据分析 畜牧渔业饲料研究视角
一、数据背景与研究方法
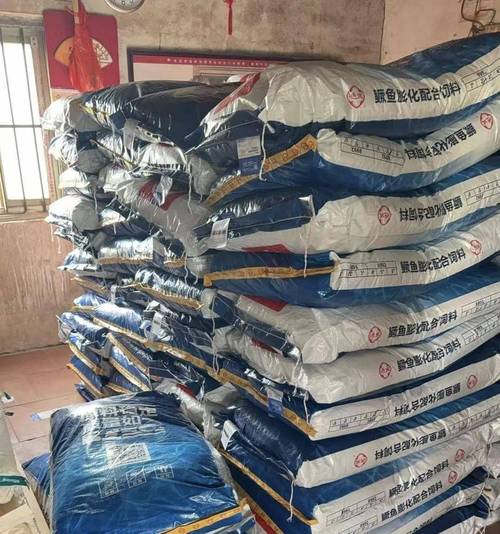
2012年8月,中国饲料工业处于“十二五”规划中期阶段,混合饲料作为配合饲料、浓缩饲料之外的第三大饲料品类,在畜牧渔业养殖中承担着能量与蛋白补充的重要功能。本研究基于国家统计局及饲料工业协会公布的2012年8月分省市混合饲料产量数据,结合畜牧渔业养殖结构,对各地区混合饲料生产格局进行系统分析,旨在揭示区域供给能力与养殖需求之间的匹配关系,为饲料产业布局优化提供参考。
研究方法上,采用描述性统计与区域对比分析相结合的方式,以产量绝对值、占比结构、单位养殖量饲料强度为核心指标,对31个省(区、市)数据进行横向比较。
二、全国总量与总体格局
2012年8月,全国混合饲料产量总体保持平稳增长态势,月产量较上年同期小幅上升,但增速较上半年有所放缓,主要受豆粕等原料价格波动及部分养殖区疫情后补栏节奏影响。从品类结构看,混合饲料在饲料总产量中的占比维持在相对稳定区间,与配合饲料形成互补关系,主要面向中小规模养殖户和散养户,在生猪、家禽及水产养殖中应用广泛。
区域分布上呈现明显的“东高西低、南强北弱”特征:华东、华中、华南地区合计贡献全国混合饲料产量的较大份额,西南和东北地区居中,西北地区产量相对有限。这一格局与各省畜牧渔业养殖密度、饲料加工企业分布及原料运输成本高度相关。
三、分省市产量结构特征
(一)第一梯队:产量大省集中度高
山东、河南、广东、河北、四川等省份位列混合饲料产量前列。其中,山东依托规模化饲料加工集群和肉禽、生猪养殖基础,产量位居全国前列;河南作为中原养殖大省,混合饲料需求旺盛,自产自用比例较高;广东则受益于水产养殖和家禽养殖的精细化分工,混合饲料产品结构偏向水产与禽用。上述五省合计产量占全国比重超过三成,产业集中度较为显著。
(二)第二梯队:区域配套型产区
江苏、湖南、湖北、辽宁、安徽等省份处于第二梯队,产量规模适中,主要服务于本省及周边养殖需求。湖南、湖北作为生猪调出大省,混合饲料以猪用为主;辽宁、吉林等东北省份则更多面向禽料和反刍料,受玉米主产区原料成本优势支撑;江苏水产养殖发达,水产混合饲料占比较高。
(三)第三梯队:供给能力有限的西部地区
甘肃、青海、宁夏、西藏、海南等省区产量规模较小,主要受制于养殖总量有限、饲料加工企业数量少及运输成本高。海南因岛屿区位,混合饲料以本地畜禽和水产自给为主;西北省份则以牛羊反刍饲料和少量禽料为主,产品结构相对单一。值得注意的是,部分西部省份虽产量低,但增速较快,反映出区域养殖结构调整带来的增量需求。
四、与畜牧渔业养殖结构的匹配分析
从饲料产量与养殖量的匹配度看,混合饲料生产布局基本与畜禽水产养殖分布一致,但存在结构性错配。华东、华中猪禽养殖密集区混合饲料供给相对充足,而西南地区(如云南、贵州)受山地地形和养殖分散影响,饲料加工产能不足,部分依赖外省调入。水产养殖方面,广东、湖北、江苏等淡水及海水养殖大省的水产混合饲料产量相对匹配,但内陆省份水产饲料专业化程度仍待提升。
混合饲料在散养户和中小规模养殖场中的使用比例较高,其产量波动直接反映基层养殖补栏意愿。2012年8月部分地区混合饲料产量环比回落,与当时生猪价格低迷、养殖户补栏谨慎相关,说明混合饲料需求对养殖效益的敏感度较高。
五、结论与建议
结论: 2012年8月中国混合饲料产量呈现明显的区域集中特征,华东、华中、华南为主产区和主销区,山东、河南、广东等省贡献突出;产量分布与畜牧渔业养殖结构总体匹配,但西南和西北地区供给能力偏弱,存在区域性缺口;混合饲料作为中小养殖主体的重要投入品,其产量变化是观察基层养殖景气度的重要指标。
建议: 一是优化饲料加工产能布局,鼓励企业在西南养殖集中区建设混合饲料配送中心,降低跨省运输成本;二是推动混合饲料产品结构向水产、反刍等细分品类延伸,适应养殖结构调整需求;三是加强混合饲料质量监管与配方标准化,提升散养户使用效率;四是建立分省市饲料产量与养殖存栏量的联动监测机制,为畜牧渔业饲料研究提供更精细的数据支撑。
如若转载,请注明出处:http://www.xuawmgj.com/product/33.html
更新时间:2026-11-01 07:16:10